
Association loi 1901 : quelles sont les obligations légales en 2026 ?
Publié le 23 octobre 2026
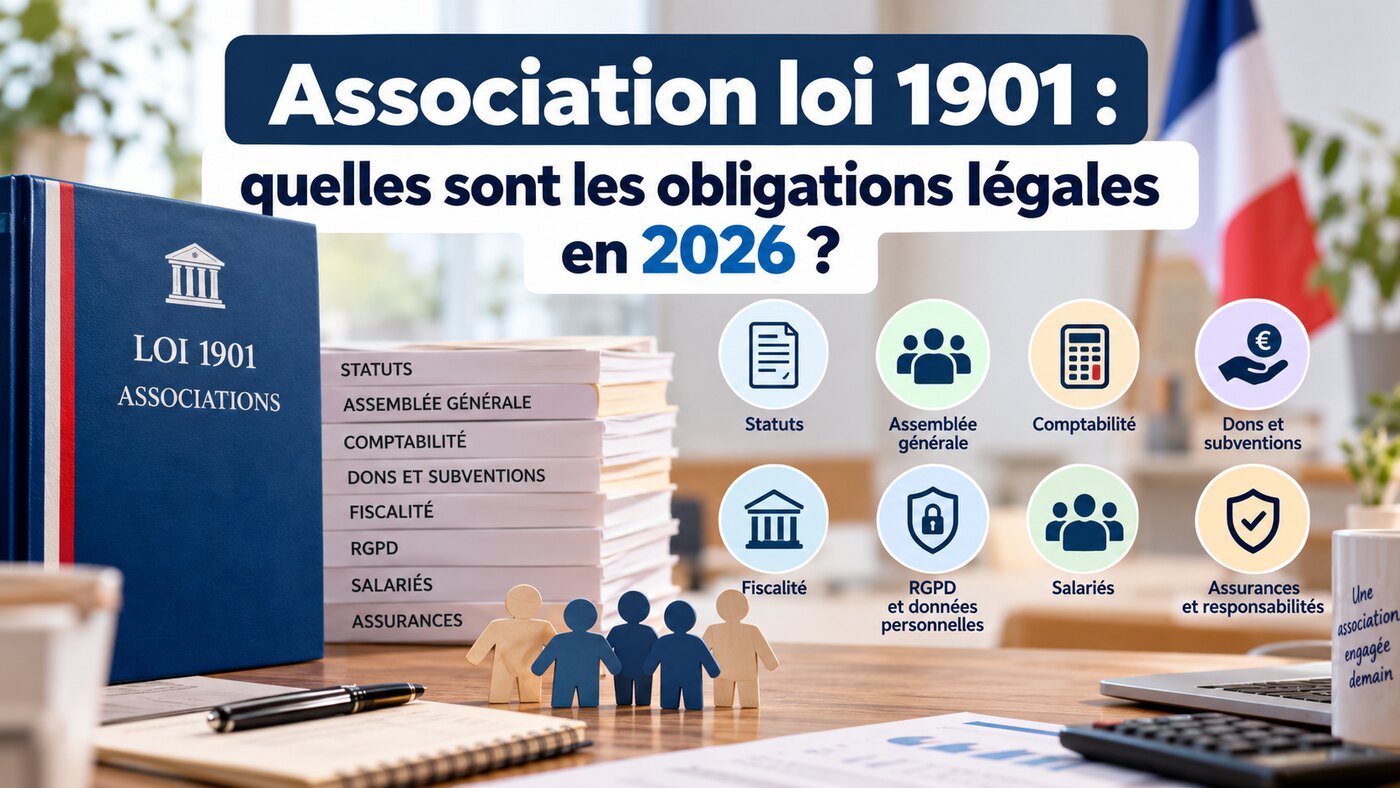
En France, des milliers d'associations interviennent dans les domaines de la solidarité, du sport, de la culture, de l'éducation et de l'environnement. Mais créer une association loi 1901 ne signifie pas être dispensé de toute obligation administrative. En 2026, les responsables associatifs doivent respecter plusieurs règles, dont certaines sont communes à toutes les associations et d'autres dépe
Guide juridique des associations | Mise à jour : 23 octobre 2026 | Lecture : 10 minutes
Association loi 1901 : quelles sont les obligations légales en 2026 ?
Statuts, assemblée générale, comptabilité, déclarations, dons, subventions et responsabilités des dirigeants : découvrez les règles essentielles pour gérer votre association en toute légalité en 2026.
En France, des milliers d'associations interviennent dans les domaines de la solidarité, du sport, de la culture, de l'éducation et de l'environnement. Mais créer une association loi 1901 ne signifie pas être dispensé de toute obligation administrative.
En 2026, les responsables associatifs doivent respecter plusieurs règles, dont certaines sont communes à toutes les associations et d'autres dépendent de leur activité, de leurs statuts ou de leurs ressources financières.
Voici un guide pratique pour comprendre ce qui est obligatoire, ce qui est facultatif et ce qui peut entraîner des sanctions.
Sommaire
- Respecter les statuts
- Organiser les assemblées générales
- Déclarer les modifications
- Tenir une comptabilité
- Gérer les dons et subventions
- Respecter les obligations fiscales
- Protéger les données personnelles
- Respecter les obligations sociales
- Assurances et responsabilités
- Sanctions et contrôles
- Liste de vérification 2026
- Questions fréquentes
1. Respecter les statuts de l'association
Les statuts constituent le document fondamental qui organise le fonctionnement d'une association. Ils définissent notamment son objet, ses règles de gouvernance et les modalités de prise de décision.
Les dirigeants doivent respecter les dispositions statutaires concernant :
- Les conditions d'adhésion et de radiation des membres.
- La désignation et le renouvellement des dirigeants.
- Les modalités de convocation et de vote.
- Les pouvoirs des différentes instances.
- Les procédures de modification des statuts.
- Les conditions de dissolution de l'association.
la loi de 1901 n'impose pas systématiquement un président, un secrétaire et un trésorier. L'organisation interne est largement déterminée par les statuts, sous réserve des règles particulières applicables à certaines associations.
2. Une assemblée générale annuelle est-elle obligatoire en 2026 ?
Contrairement à une idée répandue, toutes les associations loi 1901 ne sont pas légalement tenues d'organiser une assemblée générale chaque année.
Cette obligation peut néanmoins résulter :
- Des statuts de l'association.
- D'un régime légal ou réglementaire particulier.
- De certaines conditions d'agrément ou de financement.
Pourquoi organiser une assemblée générale ?
Même lorsqu'elle n'est pas imposée, une assemblée générale annuelle est fortement recommandée pour présenter les activités, examiner les comptes, approuver les orientations et permettre aux adhérents de participer aux décisions.
Il est conseillé de conserver les convocations, les feuilles de présence et les procès-verbaux des réunions.
À retenir :aucune déclaration à la préfecture n'est nécessaire après une assemblée générale ordinaire si aucune modification soumise à déclaration n'a été décidée.
3. Déclarer les modifications à la préfecture
Une association déclarée doit signaler certains changements au greffe des associations dans un délai de 3 mois.
Les modifications concernées comprennent notamment :
- Le changement du nom de l'association.
- La modification de son objet.
- Le transfert du siège social.
- La modification des statuts.
- La désignation de nouveaux dirigeants.
- Certains changements relatifs aux établissements ou aux biens immobiliers de l'association.
La démarche peut notamment être effectuée par le téléservice officiel de modification des associations.
Sanction possible :le défaut de déclaration de modifications soumises à cette obligation peut entraîner une amende allant jusqu'à 1 500 €, et jusqu'à 3 000 € en cas de récidive. Les modifications statutaires non déclarées ne sont pas opposables aux tiers.
Consulter la procédure officielle de modification des statuts.
4. Quelles obligations comptables pour une association en 2026 ?
La comptabilité constitue un élément essentiel de la transparence financière. Toutefois, les exigences comptables ne sont pas identiques pour toutes les associations.
Pour une petite association
Une petite association sans régime comptable particulier peut généralement suivre ses recettes et dépenses à l'aide d'une comptabilité simplifiée, sous réserve des obligations prévues par ses statuts ou ses conventions.
Il est recommandé de conserver :
- Les factures et justificatifs de dépenses.
- Les preuves des cotisations encaissées.
- Les justificatifs des dons.
- Les relevés bancaires.
- Un état annuel des recettes et dépenses.
Pour les associations disposant de ressources importantes
Des obligations renforcées peuvent s'appliquer, notamment en matière de comptes annuels, de certification et de publication.
| Situation | Obligation principale |
|---|---|
| Petite association sans régime spécifique | Suivi comptable adapté ; comptabilité simplifiée généralement possible. |
| Subventions publiques dépassant 153 000 € par an | Comptes annuels, commissaire aux comptes et publicité des comptes, selon les règles applicables. |
| Dons ouvrant droit à avantage fiscal atteignant le seuil légal de 153 000 € | Obligations renforcées de certification et de publicité. |
| Activité économique importante | Obligations supplémentaires selon les seuils légaux d'effectifs, de ressources et de bilan. |
Des dispositions particulières peuvent également concerner les associations reconnues d'utilité publique ou exerçant des activités réglementées.
5. Cotisations, dons et subventions : quelles règles respecter ?
Les cotisations des adhérents
Une association peut prévoir une cotisation annuelle. Son montant et ses modalités de fixation dépendent des statuts ou des décisions prises conformément à ceux-ci.
Les cotisations doivent être correctement enregistrées et leur utilisation doit respecter l'objet associatif.
Les dons
Une association déclarée peut généralement recevoir des dons manuels sans autorisation préalable. En revanche, la possibilité de délivrer des reçus fiscaux ouvrant droit à réduction d'impôt dépend de conditions fiscales précises.
Important :le simple fait d'être une association loi 1901 ne permet pas automatiquement de délivrer des reçus fiscaux ouvrant droit à une réduction d'impôt.
Les organismes délivrant de tels reçus doivent déclarer chaque année le montant global des dons concernés et le nombre de reçus fiscaux émis, conformément à l'article 222 bis du Code général des impôts.
Les subventions publiques
Les associations bénéficiant de subventions doivent utiliser les fonds conformément à leur destination.
- Au-delà de 23 000 € de subvention, une convention est en principe obligatoire, sous réserve des exceptions prévues.
- Pour une subvention affectée à une action déterminée, un compte rendu financier doit être transmis dans les 6 mois suivant la fin de l'exercice concerné.
- Les justificatifs doivent pouvoir être présentés en cas de contrôle.
6. Une association loi 1901 doit-elle payer des impôts ?
Une association à but non lucratif peut bénéficier d'exonérations fiscales. Cependant, son statut associatif ne suffit pas à garantir une exonération automatique.
L'administration fiscale examine notamment :
- Le caractère désintéressé de la gestion.
- Les conditions d'exercice des activités économiques.
- La concurrence éventuelle avec des entreprises commerciales.
- Les modalités de fonctionnement et de tarification.
Selon sa situation, une association peut être soumise à la TVA, à l'impôt sur les sociétés ou à la cotisation foncière des entreprises.
Les associations exerçant des activités commerciales régulières doivent vérifier leur régime fiscal auprès du service des impôts compétent.
7. Respecter le RGPD et protéger les données des adhérents
Les associations qui collectent des informations personnelles sont concernées par le règlement général sur la protection des données (RGPD).
Cela concerne notamment les fichiers d'adhérents, les formulaires d'inscription, les listes de diffusion et les plateformes de paiement.
L'association doit notamment :
- Déterminer une finalité et une base légale pour chaque traitement.
- Informer les personnes de l'utilisation de leurs données.
- Limiter les informations collectées au strict nécessaire.
- Protéger les données contre les accès non autorisés.
- Définir des durées de conservation adaptées.
- Permettre l'exercice des droits prévus par le RGPD.
- Encadrer les relations avec ses prestataires traitant des données.
Le consentement n'est pas systématiquement nécessaire pour toutes les opérations : la gestion d'une adhésion peut reposer sur une autre base légale appropriée.
Pour les associations encaissant des cotisations ou des dons en ligne, la sécurité des transactions et la protection des données doivent faire l'objet d'une attention particulière.
8. Les obligations d'une association qui emploie des salariés
Une association peut recruter des salariés. Dans ce cas, elle devient employeur et doit respecter les dispositions du Code du travail et, le cas échéant, de la convention collective applicable.
Ses obligations comprennent notamment :
- La déclaration préalable à l'embauche.
- L'établissement des bulletins de paie.
- Le paiement des salaires et cotisations sociales.
- Le respect du salaire minimum et des durées de travail.
- La prévention des risques professionnels.
- Les obligations de suivi en santé au travail.
- La tenue des documents sociaux obligatoires.
Le chèque-emploi associatif peut simplifier certaines démarches pour les associations éligibles.
9. Assurance et responsabilité des dirigeants
Toutes les associations ne sont pas soumises à une obligation générale de souscrire une assurance responsabilité civile. Toutefois, certaines activités, notamment sportives ou réglementées, peuvent imposer une couverture spécifique.
Une assurance responsabilité civile est fortement recommandée pour couvrir les dommages susceptibles d'être causés dans le cadre des activités associatives.
La responsabilité du président
Le président ou les autres dirigeants ne sont pas automatiquement responsables de toutes les dettes de l'association.
Leur responsabilité personnelle peut cependant être engagée dans certaines circonstances, notamment en cas de faute personnelle, d'infraction ou de comportement engageant leur responsabilité civile ou pénale.
Il est donc important de documenter les décisions et de respecter les règles statutaires et légales.
10. Quelles sanctions en cas de non-respect des obligations ?
Selon la nature et la gravité des manquements, une association ou ses dirigeants peuvent s'exposer à plusieurs conséquences :
- Des amendes administratives ou pénales.
- Des redressements fiscaux ou sociaux.
- Le remboursement de subventions utilisées irrégulièrement.
- La mise en cause de la responsabilité des dirigeants.
- La perte de certains agréments ou financements.
- Des mesures de contrôle ou, dans des cas particuliers, des procédures judiciaires.
la dissolution d'une association n'est pas une sanction automatique pour un simple retard administratif. Elle intervient dans les cas et selon les procédures prévus par les textes applicables.
11. Checklist des obligations associatives en 2026
Voici les principaux points à vérifier pour assurer une bonne gestion de votre association.
| Point de contrôle | Quand vérifier ? |
|---|---|
| Respect des statuts | En permanence |
| Assemblée générale | Selon les statuts et les textes applicables |
| Déclaration des changements de dirigeants ou de statuts | Dans les 3 mois |
| Suivi des recettes et dépenses | Régulièrement |
| Approbation des comptes | Selon les statuts et obligations applicables |
| Déclaration des reçus fiscaux | Chaque année si des reçus concernés ont été délivrés |
| Compte rendu financier de subvention affectée | Dans les 6 mois suivant la fin de l'exercice concerné |
| Conformité RGPD | En permanence |
| Obligations sociales | Si l'association emploie du personnel |
| Assurances | Selon les activités et les risques |
Les documents de création doivent être conservés durablement. Les documents comptables, fiscaux et administratifs sont soumis à des durées de conservation variables selon leur nature.
12. Questions fréquentes sur les associations loi 1901
Une association doit-elle obligatoirement avoir un président et un trésorier ?
Non, la loi de 1901 n'impose pas systématiquement ces fonctions. Toutefois, les statuts peuvent les prévoir, et certaines catégories d'associations sont soumises à des règles spécifiques.
Une association doit-elle organiser une assemblée générale chaque année ?
Pas systématiquement. L'obligation peut provenir des statuts ou de dispositions particulières. Une assemblée générale annuelle reste une bonne pratique de gouvernance.
Une association peut-elle fonctionner sans compte bancaire ?
Oui, aucune obligation générale n'impose un compte bancaire à toutes les associations. Il est cependant fortement recommandé pour sécuriser et tracer les opérations financières.
Une association peut-elle recevoir des dons en ligne ?
Oui. Elle peut utiliser une solution de paiement en ligne, sous réserve de respecter les règles applicables aux dons, à la fiscalité, aux paiements et à la protection des données.
Une association doit-elle posséder un numéro SIRET ?
Pas systématiquement. Une immatriculation au répertoire Sirene est notamment nécessaire dans certaines situations, comme l'emploi de salariés, la demande de subventions publiques ou l'exercice d'activités soumises aux impôts commerciaux.
Une association peut-elle réaliser des bénéfices ?
Oui, une association peut dégager un excédent financier. En revanche, elle ne peut pas avoir pour objet le partage de bénéfices entre ses membres. Les excédents doivent être affectés conformément à son objet et à ses règles de fonctionnement.
Les obligations sont-elles identiques en Alsace-Moselle ?
Non. Les associations dont le siège se trouve dans le Bas-Rhin, le Haut-Rhin ou la Moselle relèvent du droit local des associations. Certaines formalités et règles de fonctionnement sont différentes.
Conclusion : comment mettre son association en conformité en 2026 ?
La bonne gestion d'une association repose sur trois principes essentiels : le respect des statuts, la transparence financière et l'accomplissement des formalités obligatoires.
Une petite association de bénévoles n'a pas nécessairement les mêmes obligations qu'une structure employant plusieurs salariés ou percevant des subventions importantes.
Les dirigeants ont donc intérêt à vérifier régulièrement leurs obligations et à anticiper les échéances administratives afin de sécuriser le fonctionnement de leur association.
Pour mieux faire connaître votre association, développer sa visibilité et faciliter sa découverte par le public, vous pouvez également utiliser AssoWeb, l'annuaire des associations francophones.
Sources officielles
- Légifrance — Loi du 1er juillet 1901
- Service-Public — Déclarations après une assemblée générale
- Service-Public — Subventions aux associations
- Service-Public — Commissaire aux comptes
- Impôts — Déclaration des dons et reçus fiscaux
- CNIL — Protection des données personnelles
- Portail officiel de la vie associative
Informations générales mises à jour en octobre 2026. Ce guide concerne principalement les associations régies par la loi du 1er juillet 1901, hors régimes particuliers. Il ne remplace pas une consultation juridique adaptée à la situation de chaque structure.